Domain amateurfunktechnik.de kaufen?
Wir ziehen mit dem Projekt
amateurfunktechnik.de um.
Sind Sie am Kauf der Domain
amateurfunktechnik.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain amateurfunktechnik.de kaufen?
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **

Ähnliche Suchbegriffe für Hypothek
Top-Angebote
Produkte zum Begriff Hypothek:
-
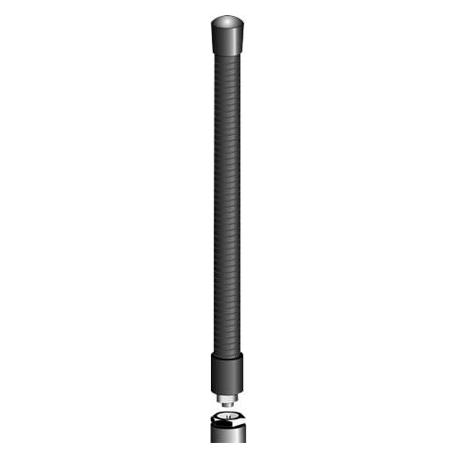
H-Tronic HT250A Funk-Antenne Frequenz 868 MHz 1618115Diese hochwertige, flexible Antenne bietet Ihnen die Möglichkeit der Reichweitenverbesserung, falls das Empfangsmodul nur an Orten mit schwachem Empfang montiert werden kann. Die Verbindung vom Empfangsmodul zur Antenne erfolgt über einen SMA-Stecker (gerade) an der Antenne mit der SMA-Buchse am Empfänger.15,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Morse-Schal - 01Gewebter Code am Hals. Dieser Schal spielt mit Punkten und Strichen, die sich wie ein stilles Morse-Alphabet über den Stoff ziehen. Grün, Blau und ein Schuss Naturweiß geben dem Muster eine herbstliche Tiefe, die an Patchwork oder japanisches Sashiko heranreicht, ohne sich festlegen zu müssen. In rund 30 mal 170 Zentimetern lässt er sich lässig wickeln oder schlicht tragen. Ein Accessoire für alle, die kleine Signale gern groß rausbringen.69,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Music Man Steve Morse Standard Bl. Burst Morse Blue BurstMusic Man Steve Morse Standard Blue Burst; ST-Style E-Gitarre; Korpus: Pappel; Hals: gerösteter geflammter Ahorn; Griffbrett: Palisander (Dalbergia Latifolia); Halsbefestigung: geschraubt; 22 stainless steel Bünde; Sattel: Malamine; Sattelbreite: 41,3 mm (1,625"); Mensur: 648 mm (25,5"); Griffbrettradius: 305 mm (12"); Halsdicke am 1ten Bund: 20 mm; Halsdicke am 12ten Bund: 23 mm; Schlagbrett: schwarz; Tonabnehmer: DiMarzio DP-200 Morse Signature (Steg), DiMarzio DP-108 Vintage gerade, DiMarzio Custom wound single coil schräg (Mitte), DiMarzio DP-205 Morse Signature (Hals); Regler: Volume, Tone; Schalter: 2-Weg Kippschalter, 3-Weg-Pickup-Kippschalter; 5-Weg Pickup-Stufenschalter; Hardware Oberfläche: Chrom; Mechaniken: Schaller Locking; inkl. Mono Soft Case; Farbe: Morse Blue Burst; Made in USA3333,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **

Welche Hypothek muss amortisiert werden?
Welche Hypothek muss amortisiert werden? Dies hängt davon ab, welche Hypothekenzahlung fällig ist und wie lange sie noch aussteht. Die Amortisation bezieht sich auf die schrittweise Tilgung einer Hypothek durch regelmäßige Zahlungen. Es ist wichtig, den Tilgungsplan zu überprüfen, um festzustellen, welche Hypothek als nächstes amortisiert werden muss. Durch die regelmäßige Tilgung wird der Hypothekenschuldenstand reduziert und das Eigenkapital im Haus erhöht. **
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
Top-Angebote
Produkte zum Begriff Hypothek:
-
H-Tronic HT250A Funk-Antenne Frequenz 868 MHz 1618115Diese hochwertige, flexible Antenne bietet Ihnen die Möglichkeit der Reichweitenverbesserung, falls das Empfangsmodul nur an Orten mit schwachem Empfang montiert werden kann. Die Verbindung vom Empfangsmodul zur Antenne erfolgt über einen SMA-Stecker (gerade) an der Antenne mit der SMA-Buchse am Empfänger.15,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
-
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
Ähnliche Suchbegriffe für Hypothek
-
Morse-Schal - 01Gewebter Code am Hals. Dieser Schal spielt mit Punkten und Strichen, die sich wie ein stilles Morse-Alphabet über den Stoff ziehen. Grün, Blau und ein Schuss Naturweiß geben dem Muster eine herbstliche Tiefe, die an Patchwork oder japanisches Sashiko heranreicht, ohne sich festlegen zu müssen. In rund 30 mal 170 Zentimetern lässt er sich lässig wickeln oder schlicht tragen. Ein Accessoire für alle, die kleine Signale gern groß rausbringen.69,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Music Man Steve Morse Standard Bl. Burst Morse Blue BurstMusic Man Steve Morse Standard Blue Burst; ST-Style E-Gitarre; Korpus: Pappel; Hals: gerösteter geflammter Ahorn; Griffbrett: Palisander (Dalbergia Latifolia); Halsbefestigung: geschraubt; 22 stainless steel Bünde; Sattel: Malamine; Sattelbreite: 41,3 mm (1,625"); Mensur: 648 mm (25,5"); Griffbrettradius: 305 mm (12"); Halsdicke am 1ten Bund: 20 mm; Halsdicke am 12ten Bund: 23 mm; Schlagbrett: schwarz; Tonabnehmer: DiMarzio DP-200 Morse Signature (Steg), DiMarzio DP-108 Vintage gerade, DiMarzio Custom wound single coil schräg (Mitte), DiMarzio DP-205 Morse Signature (Hals); Regler: Volume, Tone; Schalter: 2-Weg Kippschalter, 3-Weg-Pickup-Kippschalter; 5-Weg Pickup-Stufenschalter; Hardware Oberfläche: Chrom; Mechaniken: Schaller Locking; inkl. Mono Soft Case; Farbe: Morse Blue Burst; Made in USA3333,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Morse, Robert: Das Detox-WunderDas Detox-Wunder , HEILEN SIE SICH SELBST OHNE MEDIKAMENTE Chronische Erkrankungen sind das Ergebnis einer zunehmend toxischen Umwelt und falscher Ernährung, konventionelle Therapien für Körper und Geist oftmals genauso belastend und destruktiv wie die Krankheit selbst. ROBERT MORSE hat bereits tausenden von Menschen erfolgreich geholfen, sich selbst von Krebs, Bluthochdruck, Übergewicht, Diabetes, Multipler Sklerose, Morbus Crohn und vielen anderen schweren Erkrankungen zu befreien. In seinem revolutionären Ratgeber zeigt er nun erstmals, wie Sie natürliche Ernährung, Rohkost und Kräuter zur Entgiftung, Heilung und Regeneration einsetzen können. ¿ Lernen Sie richtig zu entgiften: Warum und wie lange entgiften? Wann ist die beste Zeit für eine Entschlackung? ¿ Übersäuerung als Ursache von Krankheit: Wie Sie ein gesundes basisches Gleichgewicht herstellen und lebenslang erhalten. ¿ Mit umfassenden Diagrammen und Tabellen zur Verwendung von Vitaminen, Mineralen, Spurenelementen, Zellsalzen, Kräutern, ätherischen Ölen und vielen anderen Ressourcen. "Dieses fantastische Buch führt Sie Schritt für Schritt durch jeden Aspekt der Entgiftung hin zu mehr Vitalität. Eine Schatztruhe an Informationen sowohl für Einsteiger als auch für Fortgeschrittene." - DAVID WOLFE, CEO VON RAWFOOD.COM "Dr. Morse ist einer der größten Heiler unserer Zeit." - DR. BERNARD JENSEN, WELTBEKANNTER GESUNDHEITSPIONIER UND AUTOR , Batterie-/Trennschalter > Autoelektrik , Auflage: 2. Auflage, Erscheinungsjahr: 20220817, Produktform: Leinen, Autoren: Morse, Robert, Auflage: 22002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 620, Keyword: Detox; Ernährung; Rohkost; Zellerneuerung, Fachschema: Abnehmen~Diät / Schlankheitsdiät~Kochen / Schlankheitsküche~Schlank, Thema: Optimieren, Warengruppe: HC/Ratgeber Gesundheit, Fachkategorie: Diät, Thema: Orientieren, Text Sprache: ger, Originalsprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Narayana Verlag GmbH, Verlag: Narayana Verlag GmbH, Verlag: Unimedica, Länge: 247, Breite: 180, Höhe: 43, Gewicht: 1324, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
-
Welche Hypothek muss amortisiert werden?
Welche Hypothek muss amortisiert werden? Dies hängt davon ab, welche Hypothekenzahlung fällig ist und wie lange sie noch aussteht. Die Amortisation bezieht sich auf die schrittweise Tilgung einer Hypothek durch regelmäßige Zahlungen. Es ist wichtig, den Tilgungsplan zu überprüfen, um festzustellen, welche Hypothek als nächstes amortisiert werden muss. Durch die regelmäßige Tilgung wird der Hypothekenschuldenstand reduziert und das Eigenkapital im Haus erhöht. **
-
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.